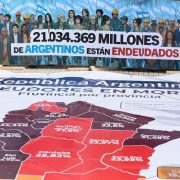
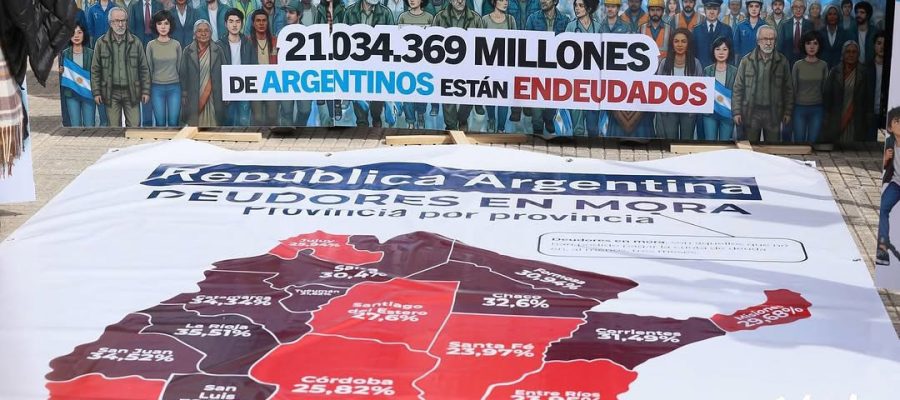
El endeudamiento en las familias argentinas aumenta y los municipios del conurbano bonaerense concentran las tasas más elevadas de mora de la provincia de Buenos Aires. Esteban Echeverría se encuentra entre los 10 partidos con mayor cantidad de morosos que acumulan un monto cercano a los 200 millones de pesos de deuda en mora.
El dato es producto de un estudio titulado Mapa de la Deuda, que fue realizado por el Centro de Estudios para la Ciudad y la Fundación Friedrich Ebert y tomó como referencia los estados crediticios en bancos y fintech (empresas tecnológicas que ofrecen servicios financieros digitales) a partir de datos del Banco Central de la República Argentina (BCRA) para medir la cantidad de hogares con deudas y en mora a lo largo del país.
A nivel nacional mostró que los jóvenes son los más endeudados y que más de una de cada cuatro personas está en mora.
En la provincia de Buenos Aires, la tasa de mora llegó al 20,17 por ciento y, entre los municipios, José C. Paz tiene la morosidad más alta con el 32,86; seguido por Presidente Perón que alcanzó el 32,73, y por Florencio Varela con un 32,48 de mora.
Esteban Echeverría se posicionó en 9° lugar con una tasa del 27,34 por ciento, un monto total de deuda de 688.971,99 millones de pesos, 185.503 deudores en el partido y 59.238 de ellos en mora.
Según el economista y docente universitario Juan Manuel Telechea, el endeudamiento es una problemática multicausal. En comunicación con AUNO explicó que algunas cuestiones a tener en cuenta son la caída de los salarios, que se mantuvo a lo largo de los últimos 12 meses, la suba de la inflación durante el segundo semestre del 2025 y el “shock” de las tasas de interés que tocaron “niveles históricamente elevados” en ese mismo año.
CHORIZOS Y EMPANADAS PARA PAGARLE AL BANCO
En Esteban Echeverría, Fabio Castro es transportista de niños con discapacidad en Monte Grande y a causa de la tardanza y suspensión de cobros en el 2025 de parte de las obras sociales con las que trabaja comenzó a tener dificultades para afrontar el abono de las cuentas que adeudaba con las tarjetas de crédito.
Según recordó, siempre pudo pagar en su totalidad los montos al banco, hasta el año pasado que vio su actividad laboral casi paralizada. Por ese motivo debió conversar con la entidad financiera para saber cómo podría resolver el problema y le ofrecieron un mayor límite de compras para gestionar algún tipo de crédito.
“Empezamos así y fue cuando empecé a pagar el mínimo, donde igual tenés que comer, tenés que vivir y la tarjeta se usaba para el supermercado, los gastos de comida, ajustándose al máximo. Ahí empieza a acrecentarse el tema de la tarjeta y los intereses, que en ese momento eran casi el doble”, relató Castro para este medio.
De una deuda inicial de 1 millón de pesos pasó a deber alrededor de 6.800.000 en una tarjeta y 6,5 millones en otra. Ambos préstamos fueron transferidos a estudios contables que le brindaron facilidades de abono, aunque sostuvo que “para un trabajador es muy difícil” porque el pago representaría el 60 o 70 por ciento de sus ingresos.
Con el fin de cancelar sus deudas, decidió emprender para sumar un sueldo extra e instaló un puesto de venta de comidas, como chorizos y empanadas, en el frente de su hogar y expresó: “Jamás imaginé que iba a pasar algo así, esto para mí es peor que la crisis del 2001”.
SIN CARNE NI LÁCTEOS
En la misma localidad echeverriana, Maricel Alfaro, una trabajadora docente de escuelas públicas, también mantiene deudas con las tarjetas de crédito. Según contó, atraviesa una “situación complicada” para afrontar las cuotas mes a mes “con los sueldos que no aumentan como deberían”, a pesar de que su banco sumó arreglos de pago, como un aumento de cuotas con menor interés.
En consecuencia, la vecina debió ajustar sus gastos cotidianos y necesidades básicas, entre ellos, los alimentos. “Tenés que bajar la calidad y comer de otra manera: comer menos carne, que es lo más caro, menos lácteos”, detalló.
Alfaro admitió que nunca había sacado un préstamo o adquirido una deuda con las tarjetas, sino que es una situación que comenzó a sufrir aproximadamente hace tres años, con los inicios del gobierno del presidente Javier Milei, y agregó que, desde entonces, comenzó a presentar dificultades para abonar los costos del día a día.
“DE NUNCA ACABAR”
En la gestión de La Libertad Avanza a nivel nacional, la deuda surge como una herramienta para llegar a fin de mes entre las familias del conurbano sur. Un caso similar es el de Pablo Ojea, un jóven de 29 años de la localidad de Glew, ubicado en Almirante Brown, que tomó créditos en los últimos meses porque su sueldo no le alcanza para vivir, según narró para AUNO.
“Trabajo para el Estado en un predio, en la parte de mantenimiento, y con mi sueldo apenas llego a la primera quincena”, contó, por lo que se ve en la necesidad de solicitar adelantos de sueldo y préstamos todos los meses para poder mantenerse, razón por la que se le generó un “círculo de nunca acabar”.
En este contexto, Ojea tuvo que “recortar un poco de todos lados”, principalmente en los gastos vinculados a los paseos con su hija, además de las compras del hogar, como los alimentos. “Ya no darse el gusto de comprar por marca”, lamentó.
¿POR QUÉ LAS FAMILIAS DEL CONURBANO SE ENDEUDAN?
Frente a la postura del gobierno nacional que se opone a una posible intervención estatal para reducir el endeudamiento, Telechea sostuvo que la administración libertaria tuvo responsabilidad en el crecimiento de la morosidad tras decidir liberar el “corredor de las tasas de interés”.
“Antes, el Banco Central le ponía techo y piso a las tasas. Decidieron eliminarlo y el shock estuvo vinculado a la falta de ese techo”, apuntó. Además, mencionó que se implementó un cambio en la lógica de pago de las deudas, lo que afectó en la capacidad de los endeudados para estar al día con sus préstamos.
Hasta principios del 2024, los abonos se realizaban con cuotas elevadas que incluían el pago del capital y que, con el correr de los meses, se diluían con la inflación. Con el gobierno actual, a partir de la baja de la inflación y las tasas de interés que se convirtieron en positivas, se pasó a tener cuotas estables en el tiempo pero que podrían incrementarse, que es lo que ocurrió tras el shock de las tasas, según Telechea.
Entre las soluciones para aliviar la crisis del endeudamiento que atraviesan los hogares bonaerenses, el economista incluyó un posible “salvataje” con fondos públicos, aunque consideró que el Gobierno “no va a estar dispuesto”, y sumó la idea del refinanciamiento “a tasas razonables”, no sólo como iniciativa privada de los bancos, sino que “el Estado intervenga activamente como una tercera parte”.
CP-AFD
AUNO-19-09-2026